 Skip to content

سبد خرید خالی است.
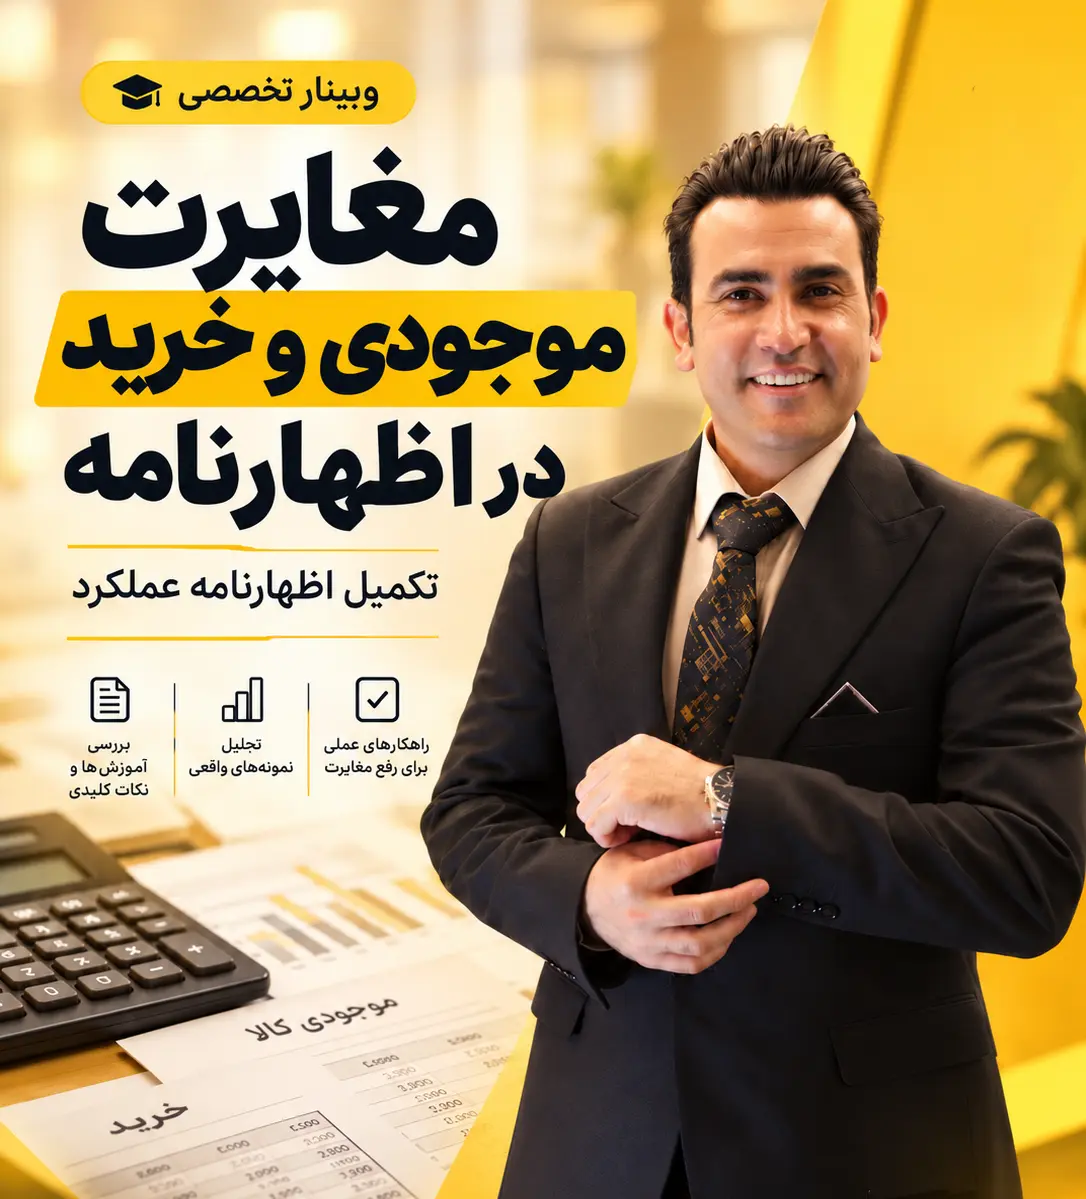
وبینار مغایرت موجودی و خرید در اظهارنامه : تکمیل اظهارنامه عملکرد
1,500,000 تومان

توضیحات 
سرفصلهای جامع و طبقهبندیشده وبینار مغایرت موجودی و خرید در اظهارنامه:
بخش اول مغایرت موجودی و خرید در اظهارنامه :
تسلط بر الزامات استاندارد حسابداری شماره 8 تحلیل مفاهیم کلیدی استاندارد 8 به زبان ساده و کاربردی.
بررسی روشهای مجاز ارزیابی موجودیها (میانگین موزون، FIFO و…) و تاثیر تغییر روش بر صورتهای مالی.
بخش دوم مغایرت موجودی و خرید در اظهارنامه :
کالبدشکافی جدول موجودی کالا و خرید در اظهارنامه 1404
آموزش گامبهگام و سلول به سلول نحوه تکمیل جدول موجودی کالا و خرید.
چگونگی لینک کردن ارقام جدول موجودی با بهای تمام شده کالای فروشرفته و سود و زیان.
بررسی تکالیف مربوط به ضایعات خط تولید، کالای امانی و موجودیهای در راه در اظهارنامه.
بخش سوم مغایرت موجودی و خرید در اظهارنامه :
تقاطع دادهها، سامانه مودیان و چالشهای نرمافزاری
نحوه تطبیق گزارشهای ریالی و تعدادی انبار در نرمافزارهای مالی معتبر بازار کار (مانند استخراج گزارشهای دقیق از ماژول انبار نرمافزار سپیدار).
مثلث طلایی کنترل:
تطابق فاکتورهای خرید در سامانه مودیان با سیستم حسابداری و اعداد ابرازی اظهارنامه.
بخش چهارم مغایرت موجودی و خرید در اظهارنامه :
ادرسی مالیاتی و استراتژیهای دفاع رایجترین دلایل ممیزین برای رد جدول موجودی کالا و صدور برگ تشخیص سیستمی یا علیالرأس.
نحوه مستندسازی در صورت بروز مغایرت بین موجودی فیزیکی و دفتری.
بررسی کیساستادیهای واقعی از هیئتهای حل اختلاف در خصوص مالیات بر ارزش افزوده خریدهای نامعتبر و موجودی کالا.
جدول موجودی کالا فقط یکی از بخشهای مهم اظهارنامه عملکرد است و برای تکمیل درست آن باید ارتباطش با بهای تمامشده، صورت سود و زیان، خریدها و اطلاعات سامانه مؤدیان هم بهدرستی کنترل شود. اگر میخواهید این مباحث را در کنار سایر موضوعات مالیاتی بهصورت منسجم و کاربردی یاد بگیرید، در دوره جامع مالیاتی چکاه، موضوعاتی مثل اظهارنامه عملکرد، مالیات بر ارزش افزوده، سامانه مؤدیان و رسیدگی و دفاع مالیاتی بهصورت کامل آموزش داده شده است.
نتیجهگیری مغایرت موجودی و خرید در اظهارنامه
جدول موجودی کالا و خرید یکی از حساسترین بخشهای اظهارنامه عملکرد است؛ زیرا ارقام ثبتشده در این جدول مستقیماً با بهای تمامشده کالای فروشرفته، سود و زیان، گزارشهای انبار، خریدهای ثبتشده در سامانه مؤدیان و اطلاعات حسابداری شرکت ارتباط دارد.
در این وبینار تلاش میشود موضوع موجودی کالا فقط از زاویه تکمیل یک جدول بررسی نشود؛ بلکه شرکتکنندگان با یک مسیر کامل از استاندارد حسابداری شماره ۸ و روشهای ارزیابی موجودیها تا تکمیل جدول موجودی کالا در اظهارنامه ۱۴۰۴، کنترل گزارشهای نرمافزاری، تطبیق اطلاعات سامانه مؤدیان و نحوه مستندسازی مغایرتها آشنا شوند.
هدف نهایی این است که حسابدار یا مدیر مالی بتواند قبل از ارسال اظهارنامه، اعداد مربوط به موجودی، خرید و بهای تمامشده را کنترل کرده و برای مغایرتهای احتمالی نیز اسناد و مدارک قابل دفاع در اختیار داشته باشد.
سوالات متداول مغایرت موجودی و خرید در اظهارنامه
۱. در این وبینار جدول موجودی کالا در اظهارنامه ۱۴۰۴ بهصورت کامل آموزش داده میشود؟
بله. نحوه تکمیل جدول موجودی کالا و خرید بهصورت گامبهگام بررسی میشود و ارتباط هر بخش با اطلاعات حسابداری، انبار و بهای تمامشده توضیح داده خواهد شد.
۲. آیا استاندارد حسابداری شماره ۸ نیز در این وبینار آموزش داده میشود؟
بله. مفاهیم کاربردی استاندارد حسابداری شماره ۸ با تمرکز بر موجودی مواد و کالا، نحوه اندازهگیری و روشهای ارزیابی موجودی بررسی میشود.
۳. روش FIFO و میانگین موزون چه تأثیری بر موجودی پایان دوره دارد؟
انتخاب روش ارزیابی موجودی میتواند بر مبلغ موجودی پایان دوره و بهای تمامشده کالای فروشرفته اثر بگذارد. در وبینار نحوه عملکرد این روشها و آثار حسابداری آنها بررسی میشود.
۴. چگونه باید موجودی پایان دوره اظهارنامه را با حسابداری کنترل کنیم؟
موجودی پایان دوره باید با اطلاعات دفاتر، گزارش ریالی و تعدادی انبار، انبارگردانی و سایر اسناد مرتبط تطبیق داده شود. نحوه انجام این کنترلها در وبینار بررسی خواهد شد.
۵. ارتباط جدول موجودی کالا با بهای تمامشده چیست؟
اطلاعات مربوط به موجودی اول دوره، خرید، تولید، مصرف و موجودی پایان دوره از اجزای اصلی محاسبه بهای تمامشده هستند. به همین دلیل مغایرت در جدول موجودی میتواند مستقیماً بهای تمامشده و سود شرکت را تحت تأثیر قرار دهد.
۶. آیا خریدهای سامانه مؤدیان باید با جدول خرید اظهارنامه تطبیق داشته باشد؟
اطلاعات سامانه مؤدیان یکی از منابع مهم کنترل خریدهاست؛ اما برای تطبیق صحیح باید مواردی مانند برگشت از خرید، خرید دارایی، هزینهها، خرید موجودی و سایر تعدیلات نیز تفکیک و بررسی شوند.
۷. اگر خرید ثبتشده در سامانه مؤدیان با حسابداری مغایرت داشته باشد چه باید کرد؟
ابتدا باید منشأ مغایرت مشخص شود. تاریخ ثبت، نوع صورتحساب، برگشت از خرید، ابطال، اصلاح، خریدهای غیرموجودی و نحوه ثبت در حسابداری از جمله مواردی هستند که باید بررسی شوند. نحوه تحلیل و مستندسازی این مغایرتها در وبینار آموزش داده میشود.
۸. تکلیف ضایعات تولید در اظهارنامه چیست؟
نحوه برخورد با ضایعات به ماهیت آن، فرآیند تولید و اسناد شرکت بستگی دارد. تفکیک ضایعات عادی و غیرعادی و نحوه انعکاس صحیح آنها در حسابداری و بهای تمامشده اهمیت زیادی دارد.
۹. کالای امانی باید در موجودی کالا ثبت شود؟
مالکیت کالا در این موضوع اهمیت اصلی را دارد. صرف وجود فیزیکی کالا در انبار به معنی تعلق آن به واحد تجاری نیست. در وبینار نحوه کنترل و تفکیک کالاهای امانی بررسی میشود.
۱۰. موجودی کالای در راه چگونه در اظهارنامه کنترل میشود؟
برای شناسایی کالای در راه باید اسناد خرید، شرایط انتقال مالکیت، اسناد حمل، تاریخ ثبت و نحوه انعکاس آن در حسابداری بررسی شود تا موجودی متعلق به شرکت از قلم نیفتد یا دوباره ثبت نشود.
۱۱. آیا در وبینار گزارشهای نرمافزار سپیدار هم بررسی میشود؟
بله. نمونههایی از گزارشهای موردنیاز برای کنترل ریالی و تعدادی انبار و استخراج اطلاعات موردنیاز از نرمافزارهای مالی از جمله سپیدار بررسی خواهد شد.
۱۲. اگر موجودی فیزیکی انبار با موجودی دفتری متفاوت باشد چه اقدامی باید انجام داد؟
ابتدا باید علت مغایرت از طریق انبارگردانی، اسناد ورود و خروج، حوالهها، رسیدها، ضایعات، کسری و اضافات انبار و ثبتهای حسابداری شناسایی شود. سپس اصلاحات لازم باید با مستندات کافی انجام شود.
۱۳. چه مغایرتهایی در موجودی کالا میتواند ریسک مالیاتی ایجاد کند؟
اختلاف موجودی فیزیکی و دفتری، عدم تطابق خریدهای ثبتشده با سامانه مؤدیان، موجودی پایان غیرقابل اثبات، ثبت نادرست ضایعات و مغایرت بهای تمامشده با اطلاعات اظهارنامه از مهمترین موارد قابل بررسی هستند.
۱۴. در صورت وجود مغایرت موجودی، چه مدارکی برای دفاع مالیاتی اهمیت بیشتری دارد؟
صورتجلسات انبارگردانی، کاردکس کالا، رسید و حواله انبار، فاکتورهای خرید و فروش، گزارشهای نرمافزار حسابداری، اسناد حمل، اسناد ضایعات و مستندات اصلاحات حسابداری میتوانند در توضیح و مستندسازی مغایرتها اهمیت داشته باشند.
۱۵. آیا موضوع دادرسی مالیاتی مرتبط با موجودی کالا نیز در وبینار مطرح میشود؟
بله. بخشی از وبینار به دلایل ایجاد اختلاف مالیاتی در حوزه موجودی کالا، نحوه مستندسازی پرونده و بررسی نمونههای واقعی اختلافات مالیاتی مرتبط اختصاص دارد.
۱۶. آیا مالیات بر ارزش افزوده خریدها نیز با موجودی کالا ارتباط دارد؟
در مواردی که خرید کالا با اعتبار مالیات بر ارزش افزوده همراه است، اعتبار خرید باید بر اساس صورتحسابها و الزامات قانونی قابل اثبات باشد. نمونههایی از اختلافات مربوط به خریدهای نامعتبر و آثار آنها نیز بررسی خواهد شد.
۱۷. این وبینار برای چه افرادی مناسب است؟
این وبینار برای حسابداران، مدیران مالی، مسئولان حسابداری بهای تمامشده، کارشناسان مالیاتی، حسابداران شرکتهای تولیدی و بازرگانی و افرادی که مسئول تکمیل اظهارنامه عملکرد هستند، کاربردی است.
۱۸. مهمترین خروجی این وبینار چیست؟
شرکتکننده باید بتواند موجودی کالا، خرید و بهای تمامشده را از چند منبع مختلف کنترل کند، مغایرتها را شناسایی کند، اعداد صحیح را در اظهارنامه ثبت کند و مستندات لازم برای دفاع از ارقام ابرازی را آماده داشته باشد.
نظرات (0)
اولین کسی باشید که دیدگاهی می نویسد “وبینار مغایرت موجودی و خرید در اظهارنامه : تکمیل اظهارنامه عملکرد”
محصولات مرتبط

دوره های حسابداری چکاه
وبینار آموزش تکمیل چک لیست اظهارنامه عملکرد (شنبه های مالیاتی با چکاه)
1,500,000 تومان

نقد و بررسیها
هنوز بررسیای ثبت نشده است.