 Skip to content

سبد خرید خالی است.
14
ژوئن
ژوئن
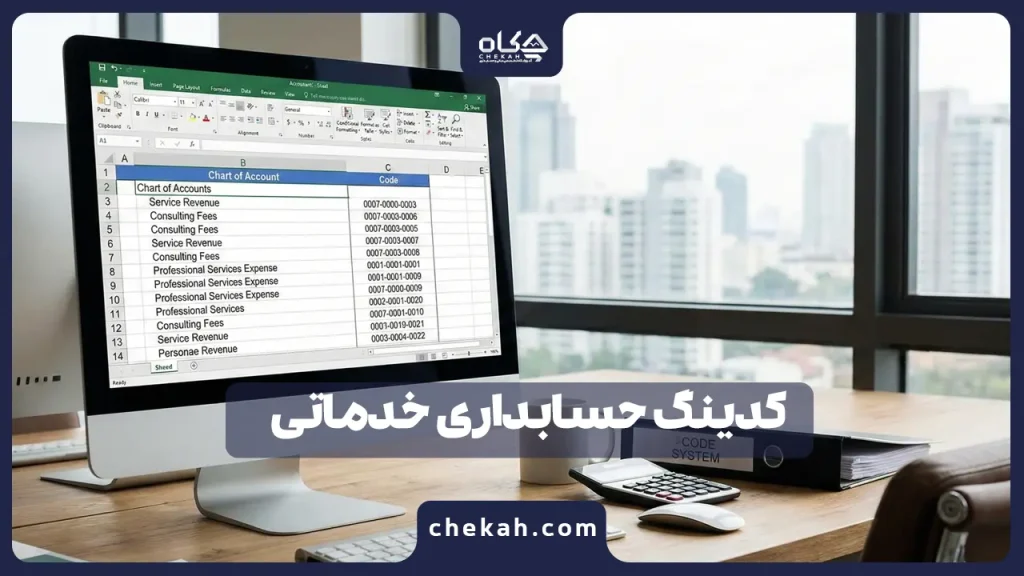
در دنیای پیچیده مالی امروز، مدیریت صحیح دادهها بدون داشتن یک ساختار منظم غیرممکن است. کدینگ حسابداری در واقع فرآیند اختصاص دادن اعداد یا کدهای منحصربهفرد به سرفصلهای مالی است تا دستهبندی، ثبت و بازیابی اطلاعات با سرعت و دقت بالایی انجام شود.
در شرکتهای خدماتی، که دارایی اصلی آنها تخصص، زمان و نیروی انسانی است، اهمیت کدینگ دوچندان میشود. برخلاف شرکتهای تولیدی که بهای تمام شده محصول را در انبارها جستجو میکنند، یک شرکت خدماتی باید بداند ریال به ریال هزینههای جاری در کدام پروژه یا سرفصل خدماتی صرف شده است.
پیادهسازی دقیق درختواره کدینگ خدماتی به زیرساخت سیستمی مناسب وابسته است. در صورتی که مجموعه شما ماهیت ترکیبی (خدماتی–بازرگانی) دارد یا در آینده قصد افزودن لاین فروش کالا به خدمات خود را دارید، پیشنهاد میشود از ابتدا به سراغ یک نرم افزار حسابداری بازرگانی بروید که از کدینگهای چندسطحی و تعریف شناور سرفصلها پشتیبانی کند.
تفاوت کدینگ خدماتی با بازرگانی؛ تمرکز بر بهای تمام شده خدمات
بسیاری از حسابداران به اشتباه از کدینگهای آماده شرکتهای بازرگانی برای محیطهای خدماتی استفاده میکنند. اما تفاوتهای بنیادینی وجود دارد:
- حذف چرخه انبارداری: در شرکت خدماتی، حساب «موجودی کالا» یا «خرید کالا» نقش کمرنگی دارد. در عوض، حساب «ملزومات مصرفی» و «بهای تمام شده خدمات» اهمیت مییابد.
- ماهیت درآمد: درآمد در شرکتهای بازرگانی از فروش کالا حاصل میشود (فروش ناخالص)، اما در شرکت خدماتی، درآمد مستقیماً با «ساعت کارکرد» یا «تحویل پروژه» گره خورده است.
- ساختار هزینه: در شرکتهای بازرگانی، هزینه حمل یا انبارداری جزئی از بهای کالا است. در حالی که در شرکت خدماتی، هزینههایی مثل «ایاب و ذهاب کارشناسان»، «حقالزحمه پیمانکاران جزء» و «حقوق تیم اجرایی» مستقیماً در سرفصل بهای تمام شده خدمات (کد ۷۱۰) قرار میگیرند.
اصول طراحی سطوح کدینگ و استانداردهای شمارهگذاری
برای طراحی یک سیستم کدینگ که هم برای گزارشهای داخلی و هم برای سازمان امور مالیاتی استاندارد باشد، معمولاً از ساختار ۴ تا ۵ سطحی زیر استفاده میشود:

الف) سطح گروه حسابها (۱ رقم)
نشاندهنده ماهیت کلی حساب در صورتهای مالی است.
- ۱: داراییهای جاری (نقد و بانک، حسابهای دریافتنی)
- ۲: داراییهای غیرجاری (داراییهای ثابت، استهلاک انباشته)
- ۶: درآمدهای عملیاتی (فروش خدمات)
- ۷: هزینههای عملیاتی و غیرعملیاتی
ب) سطح کل (۲ یا ۳ رقم)
این سطح برای ثبت در دفاتر قانونی (دفتر کل) استفاده میشود.
- کد ۱۱: نقد و بانک
- کد ۶۱۰: درآمد حاصل از خدمات
- کد ۷۱۰: بهای تمام شده خدمات ارائه شده
ج) سطح معین (۴ تا ۶ رقم)
جزئیات بیشتری برای گزارشگیری مالی فراهم میکند. برای مثال زیرمجموعه کد ۶۱۰ (درآمد خدمات):
- ۶۱۰۱: درآمد خدمات مشاورهای
- ۶۱۰۲: درآمد خدمات فنی و مهندسی
- ۶۱۰۳: درآمد حق پشتیبانی سالانه
د) سطح تفصیلی (تفصیلی شناور)
در شرکتهای خدماتی، سطح تفصیلی معمولاً به اشخاص (مشتریان) و پروژهها اختصاص مییابد. استفاده از “تفصیلی شناور” به شما این امکان را میدهد که یک کد پروژه را به چندین حساب معین (هم درآمد و هم هزینه) متصل کنید تا سودآوری آن پروژه به دقت محاسبه شود.

نمونه عملی کدینگ حسابداری شرکت خدماتی
| کد کل | نام حساب کل | کد معین | نام حساب معین |
|---|---|---|---|
| ۶۱۰ | درآمدهای عملیاتی | ۶۱۰۱ | درآمد حاصل از ارائه خدمات فنی |
| ۶۱۰۲ | درآمد حاصل از حقالزحمه مشاوره | ||
| ۶۱۰۳ | درآمد حاصل از قراردادهای پشتیبانی | ||
| ۷۱۰ | بهای تمام شده خدمات | ۷۱۰۱ | حقوق و دستمزد پرسنل اجرایی |
| ۷۱۰۲ | هزینه ایاب و ذهاب پروژهها | ||
| ۷۱۰۳ | مواد مصرفی و ملزومات مصرف شده در خدمت | ||
| ۷۲۰ | هزینههای اداری و عمومی | ۷۲۰۱ | هزینه اجاره دفتر مرکزی |
| ۷۲۰۲ | هزینههای بازاریابی و تبلیغات | ||
| ۷۲۰۳ | استهلاک اموال و اثاثیه |
مدیریت هزینهها و اهمیت تفصیلی شناور در پروژهها
بزرگترین چالش شرکتهای خدماتی، عدم شناسایی دقیق هزینههای یک پروژه خاص است. با استفاده از کدینگ صحیح، هر فاکتور هزینهای (مثلاً ناهار پرسنل در محل پروژه) با دو کد ثبت میشود:
- کد معین: هزینه پذیرایی (۷۲۰۴)
- کد تفصیلی: پروژه شماره ۱۰۱ (شرکت الف)
این روش به مدیر مالی اجازه میدهد در هر لحظه گزارش «تراز آزمایشی پروژه» را استخراج کرده و زیانده بودن یا سودآوری قراردادها را تحلیل کند.

نتیجهگیری: از کدینگ تا داشبورد مدیریتی
طراحی کدینگ حسابداری صرفاً یک وظیفه دفتری نیست، بلکه پیریزی یک سیستم اطلاعاتی برای مدیریت است. شرکتی که ساختار کدینگ درستی ندارد، در واقع چشمان خود را به روی هزینههای پنهان و سود واقعیاش بسته است. با رعایت استانداردهای ذکر شده، فرآیند حسابرسی و رسیدگی مالیاتی نیز با کمترین چالش انجام خواهد شد.
در طراحی ساختار کدینگ شرکتهای خدماتی، برای رعایت اصل تطابق و شناسایی دقیق بدهیهای جاری در پایان دوره، حتماً باید سرفصلهای مشخصی را برای ثبت انواع هزینه معوق در نظر بگیرید.
۱۰ سوال متداول (FAQ) درباره کدینگ حسابداری خدماتی
۱. کدینگ حسابداری خدماتی چیست؟
کدینگ حسابداری خدماتی به ساختار یکپارچه، دستهبندی و شمارهگذاری استاندارد حسابها (شامل داراییها، بدهیها، سرمایه، درآمدها و هزینهها) در نرمافزارهای حسابداری گفته میشود که مختص شرکتهای ارائهدهنده خدمات طراحی شده است.
۲. تفاوت اصلی کدینگ شرکت خدماتی با شرکت بازرگانی و تولیدی در چیست؟
بزرگترین تفاوت در سرفصلهای «موجودی کالا» و «بهای تمامشده کالای فروشرفته» است. در شرکتهای خدماتی به دلیل عدم خرید و فروش فیزیکی کالا، این حسابها معمولاً وجود ندارند و تمرکز اصلی روی سرفصلهای «درآمد ارائه خدمات» و «هزینههای پرسنلی و عملیاتی» است.
۳. سطوح استاندارد در طراحی کدینگ حسابداری خدماتی کدامند؟
یک کدینگ استاندارد و اصولی معمولاً شامل ۴ سطح اصلی است: گروه حسابها (مثلاً داراییهای جاری)، حساب کل (مثلاً موجودی نقد و بانک)، حساب معین (مثلاً موجودی بانکهای ریالی) و حساب تفصیلی (مثلاً بانک ملت شعبه مرکزی).
۴. آیا در کدینگ شرکتهای خدماتی حسابی به نام «موجودی کالا» داریم؟
بهطور کلی خیر. اما اگر شرکت خدماتی برای انجام کار خود نیاز به مصرف مواد و قطعات داشته باشد (مثل مواد مصرفی در یک کلینیک دندانپزشکی یا تعمیرگاه)، سرفصلی تحت عنوان «موجودی ملزومات مصرفی» در بخش داراییهای جاری تعریف میشود.
۵. سرفصل درآمدهای شرکت خدماتی چگونه در کدینگ تعریف میشود؟
درآمدها در گروه درآمدهای عملیاتی و تحت حساب کل «درآمد ارائه خدمات» تعریف میشوند. برای گزارشگیری دقیقتر، در سطح معین یا تفصیلی این درآمدها را به تفکیک نوع خدمات (مثلاً درآمد خدمات مشاوره، درآمد پشتیبانی، درآمد نصب و…) دستهبندی میکنند.
۶. مهمترین سرفصلهای هزینه در شرکتهای خدماتی کدامند؟
از آنجا که شرکتهای خدماتی عموماً نیرویمحور هستند، بخش عمدهای از هزینهها شامل «هزینه حقوق و دستمزد»، «هزینههای اداری و تشکیلاتی»، «هزینه اجاره دفتر»، و «هزینه بازاریابی و تبلیغات» است که در حساب کل هزینههای عملیاتی تعریف میشوند.
۷. سیستم شمارهگذاری (کدگذاری) حسابها در کدینگ خدماتی چگونه است؟
در یک ساختار استاندارد، معمولاً گروه حسابها با اعداد ۱ رقمی (مثلاً ۱ برای داراییها)، حسابهای کل با ۲ رقم (مثلاً ۱۱ برای داراییهای جاری)، معین با ۴ رقم و تفصیلیها بسته به حجم اطلاعات، با کدهای ۴ تا ۶ رقمی شناور تعریف میشوند.
۸. آیا کدینگ حسابداری خدماتی برای تمام اصناف و شرکتها یکسان است؟
ساختار پایهای و گروههای اصلی (دارایی، بدهی، سرمایه و…) یکسان است؛ اما حسابهای معین و بهویژه حسابهای تفصیلی باید دقیقاً بر اساس نوع فعالیت شرکت، نیازهای مدیران و نحوه گزارشدهی همان صنف بومیسازی و شخصیسازی شوند.
۹. کاربرد حسابهای تفصیلی (شناور) در شرکتهای خدماتی چیست؟
حسابهای تفصیلی برای ثبت دقیق نام مشتریان و کارفرمایان، پرسنل شرکت، شمارهحسابهای بانکی و نام پروژههای خدماتی به کار میروند. این ویژگی باعث میشود گزارشهای مدیریتی بسیار دقیق و ریزی از میزان بدهکاری یا بستانکاری هر شخص یا پروژه به دست آید.
۱۰. چرا پیادهسازی کدینگ اصولی برای یک شرکت خدماتی ضروری است؟
یک کدینگ استاندارد باعث جلوگیری از پراکندگی اطلاعات و خطاهای انسانی در ثبت اسناد میشود. همچنین گزارشگیری دقیق مدیریتی، تهیه سریع صورتحساب سود و زیان و راحتی در تهیه فایلهای مالیاتی (اظهارنامه و معاملات فصلی) از مهمترین مزایای آن است.