 Skip to content

سبد خرید خالی است.
حسابداری صنعتی, مقاله ها
محاسبه بهای تمام شده شرکت خدماتی + فرمول

11
ژوئن
ژوئن
«خیلی از کارآموزهایی که سر کلاسهای من در آموزشگاه چکاه مینشینند، وقتی اولین پروژه خدماتیشان را میگیرند (مثلاً حسابداری یک شرکت برنامهنویسی یا تعمیرات)، با ترس زنگ میزنند و میگویند: استاد! اینجا انبار کالا ندارد! من چطور بهای تمام شده بگیرم؟»
اول از همه بگویم که اگر شما هم این سوال در ذهنتان چرخ میخورد، اصلاً نگران نباشید؛ این گیجی کاملاً طبیعی است. راستش را بخواهید، مشکل از شما نیست؛ مشکل از سیستم آموزشی است که ۹۰ درصد تمرکزش را روی «حسابداری صنعتی کارخانه و تولید» گذاشته است. ما در دانشگاه یاد گرفتیم که مواد اولیه وارد خط تولید میشود و کالا بیرون میآید، اما در دنیای واقعی، داستان همیشه اینطور نیست.
وقتی صحبت از محاسبه بهای تمام شده در شرکت های خدماتی میشود، ما با چالشهای متفاوتی روبرو هستیم. اینجا دیگر خبری از انبارِ پر از کالا نیست؛ اینجا محصول ما نامرئی است. محصول ما «زمان»، «تخصص» و «مهارت» است. همین ناملموس بودن باعث میشود خیلی از حسابداران تازهکار دستوپایشان را گم کنند و نتوانند هزینه واقعی را پیدا کنند.
اما نترسید! من اینجا نیستم که برایتان تئوریهای خشک کتابی را تکرار کنم. در این مقاله میخواهم دقیقاً همان فوتوکوزهگریهایی را که در دورههای ویژه بازار کار «چکاه» به کارآموزان یاد میدهم، با شما در میان بگذارم. قرار است با هم یاد بگیریم چطور با روشهایی مثل «هزینهیابی سفارش کار» و فرمولهای دقیق محاسبه سربار، مو را از ماست بیرون بکشیم. هدف نهایی من این است که شما یاد بگیرید چطور سود واقعی هر پروژه را حساب کنید تا خداینکرده شرکتتان بدون اینکه بداند، در حال ضرر دادن نباشد. پس ماشینحسابهایتان را آماده کنید که میخواهیم وارد دلِ عملیات شویم.
اگر تصمیم گرفتهاید وارد دنیای حسابداری شوید و به دنبال آموزش جامع و کاربردی هستید، برای انتخاب مسیری مطمئن و حرفهای، به شما پیشنهاد میکنیم به صفحه بهترین آموزشگاه حسابداری در شیراز مراجعه کنید.
بهای تمام شده خدمات چیست و چرا اهمیت دارد؟
بگذار همین اول کار یک حقیقت تلخ را دوستانه به تو بگویم: درست است که در کارهای خدماتی شما جنسی را دست مشتری نمیدهید که وزنش کند یا لمسش کند، اما هزینههایی که برای ارائه آن خدمت کردهاید، مثل کوه واقعی و سنگین هستند! محصول ما شاید نامرئی باشد، اما پولی که بابتش از جیب شرکت رفته، کاملاً واقعی است.
من در طول سالهای مشاورهام، بارها مدیرانی را دیدهام که با خوشحالی یک قرارداد ۱۰۰ میلیون تومانی میبندند و پیش خودشان فکر میکنند «بهبه! عجب سودی کردیم، خرجی که نداشتیم!». اما وقتی پایان سال حسابوکتاب میکنیم، میبینند حساب بانکی خالی است یا حتی ضرر کردهاند. چرا؟ چون آن مدیر (و متاسفانه گاهی حسابدارش) هزینههای پنهانی مثل «استهلاک ابزارآلات و سیستمها» یا «زمانهای پرت و بیکاری پرسنل» را اصلاً به حساب نیاورده بودند. آنها فکر میکردند آن ۱۰۰ میلیون سود خالص است، غافل از اینکه ۵۰ میلیونش هزینه نامرئی بوده که عملاً از جیب خوردهاند.
برای همین است که در متد آموزشی چکاه، من همیشه این جمله را روی تخته مینویسم و تکرار میکنم: «حسابدارِ عزیز، تو فقط یک ماشینحساب نیستی که اعداد را جمع و تفریق کنی؛ تو نگهبان سود شرکتی.» اگر تو نتوانی بهای تمام شده آن خدمت را دقیق محاسبه کنی، عملاً داری با چشمبسته اجازه میدهی شرکت پولهایش را دور بریزد. پس بیایید یاد بگیریم چطور جلوی این نشتیهای نامرئی را بگیریم.
تفاوت اصلی: خداحافظی با انبار کالا!
خب، بیایید یکبار برای همیشه این کلاف سردرگم را باز کنیم. برای اینکه بفهمیم کجای کار هستیم، من همیشه در کلاسها کسبوکارهای مختلف را به سه دسته تقسیم میکنم و برای هر کدام یک تشبیه ساده دارم:
۱. شرکت بازرگانی (مثل سوپرمارکت): ماجرا خیلی ساده است. شما جنس را میخرید، روی قفسه میچینید و میفروشید. فرمول بهای تمام شده هم همان چیزی است که روز اول دانشگاه یاد گرفتید: (موجودی اول دوره + خرید – موجودی پایان دوره). تمام!
۲. شرکت تولیدی (مثل آشپزخانه رستوران): اینجا کمی پیچیدهتر است. شما مواد اولیه (گوشت و برنج) میخرید، داخل دیگ میریزید (فرآیند تولید) و در نهایت غذا تحویل میدهید. پس اینجا ما با حساب «موجودی کالای ساخته شده» طرف هستیم که باید در انبار نگهداری شود.
۳. شرکت خدماتی (بحث امروز ما): اما اینجا… اینجا نه قفسهی سوپرمارکت داریم و نه دیگِ آشپزخانه! پس محصول ما چیست؟ محصول ما «زمان»، «تخصص» و «مهارت» است.
«اگر به عنوان یک متخصص مستقل یا فریلنسر خدمات ارائه میدهید، محاسبه بهای تمام شده وقت و تخصص شما با ثبت روزانه دخلوخرج آغاز میشود. نصب و استفاده از یک نرمافزار حسابداری شخصی روی تلفن همراه، پایهایترین گام برای ردیابی هزینههای جاری و پایهریزی سیستم مالی دقیقتر است.»
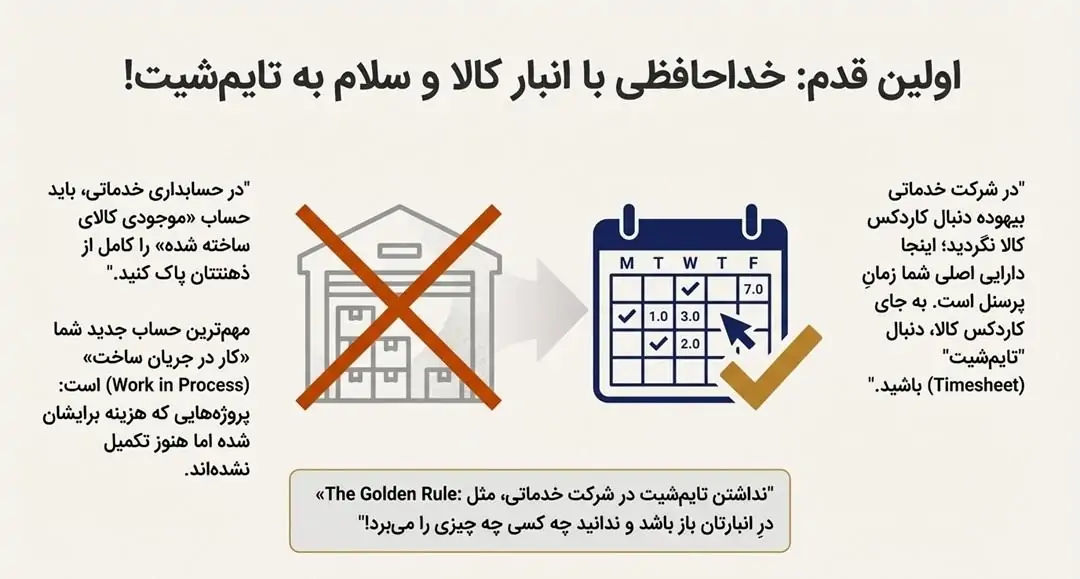
نکته فنی و بسیار مهم ماجرا همینجاست: در حسابداری خدماتی، باید حساب «موجودی کالای ساخته شده» را کامل از ذهنتان پاک کنید. در عوض، مهمترین حسابی که با آن درگیر هستیم و باید مثل چشمانتان از آن مراقبت کنید، حساب «کار در جریان ساخت» (Work in Process) است. این یعنی پروژههایی که استارت خوردهاند، هزینه برایشان شده، اما هنوز تکمیل و تحویل مشتری داده نشدهاند.
من همیشه سر کلاسها به بچهها میگویم: «عزیزان من، در شرکت خدماتی بیهوده دنبال کاردکس کالا و انبارگردانی فیزیکی نگردید؛ اینجا دارایی اصلی شما زمانِ پرسنل است. پس به جای کاردکس کالا، دنبال “تایمشیت” (Timesheet) یا همان برگه ساعت کار پرسنل باشید.» اگر در شرکت خدماتی تایمشیت نداشته باشید، مثل این است که در انبارتان باز باشد و ندانید چه کسی دارد چه چیزی را میبرد!
| ویژگی کلیدی | شرکت خدماتی (Service) | شرکت تولیدی (Manufacturing) | شرکت بازرگانی (Trading) |
| ماهیت محصول | ناملموس (زمان، مهارت، دانش) | ملموس (تغییر فیزیکی مواد) | ملموس (بدون تغییر فیزیکی) |
| موجودی انبار | ندارد (فقط کار در جریان ساخت) | ۳ نوع (مواد، در جریان، کالا) | ۱ نوع (کالای آماده فروش) |
| بزرگترین هزینه | دستمزد مستقیم (حقوق متخصص) | مواد اولیه و ماشینآلات | قیمت خرید کالا |
| فرمول کلی | مواد + دستمزد + سربار تخصیصی | مواد + دستمزد + سربار ساخت | موجودی اول + خرید – موجودی آخر |
| چالش اصلی حسابدار | محاسبه دقیق زمان و تخصیص سربار | محاسبه ضایعات و مراحل تولید | انبارگردانی و شمارش کالا |
| روش هزینهیابی رایج | سفارش کار (Job Order) | مرحلهای (Process) / سفارش کار | فایفو (FIFO) / میانگین |
سه جزء اصلی بهای تمام شده خدمات
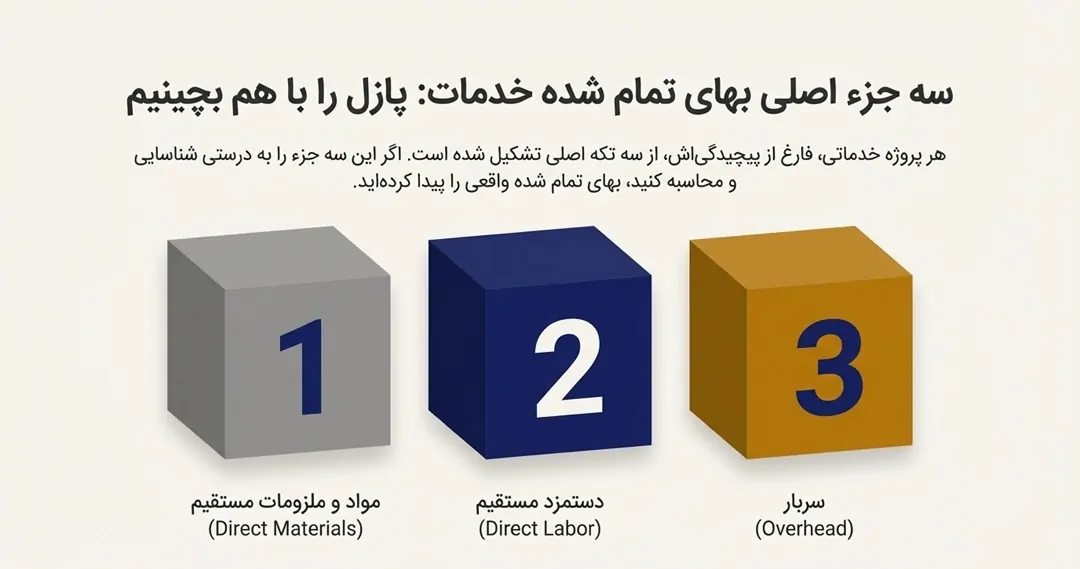
خب، حالا وقتش رسیده که آستینها را بالا بزنیم و یک آچارکشی اساسی بکنیم. بیایید ببینیم این «بهای تمام شده» که اینقدر از آن حرف میزنیم، دقیقاً از چه تکههایی درست شده است. در خدمات، ما سه جزء اصلی داریم:
۱. مواد و ملزومات مستقیم (Direct Materials):
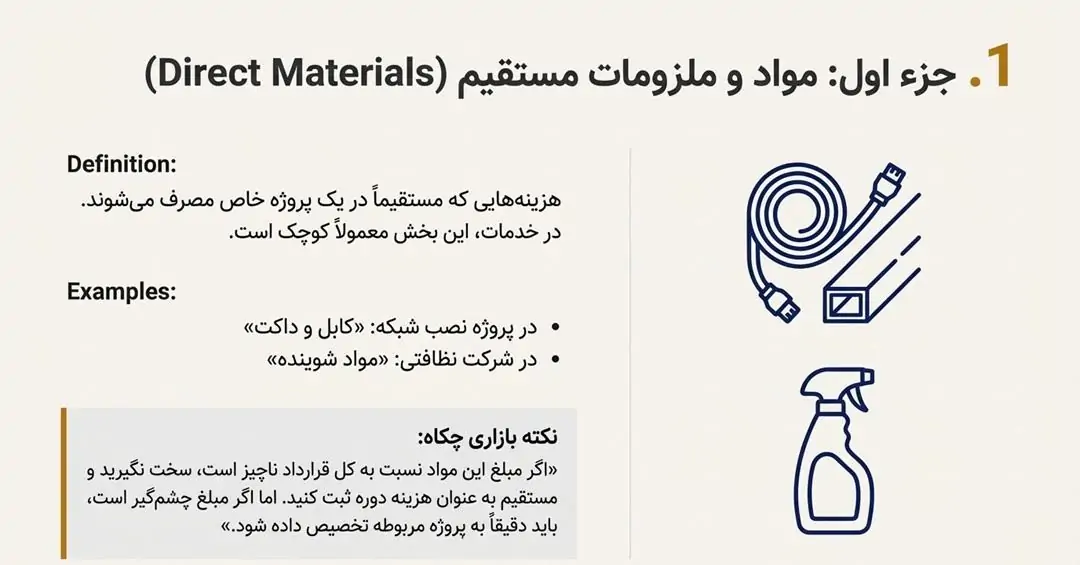
برخلاف کارخانه که مواد اولیه حرف اول را میزند، در کارهای خدماتی معمولاً این بخش خیلی کوچک و لاغر است. مثلاً در یک پروژه نصب شبکه، «کابل و داکت» مواد شماست، یا در یک شرکت نظافتی، «مواد شوینده». نکته بازاری که همیشه میگویم: اگر مبلغ این مواد نسبت به کل قرارداد ناچیز است (مثلاً چند تا دستمال تنظیف)، اصلاً سخت نگیرید و مستقیم بفرستید در هزینههای دوره. اما اگر مبلغش چشمگیر است (مثلاً کابلهای گرانقیمت شبکه)، حتماً باید دقیقاً مشخص کنید که چقدرش برای کدام پروژه مصرف شده است.
۲. دستمزد مستقیم (Direct Labor) – پاشنه آشیل ماجرا:
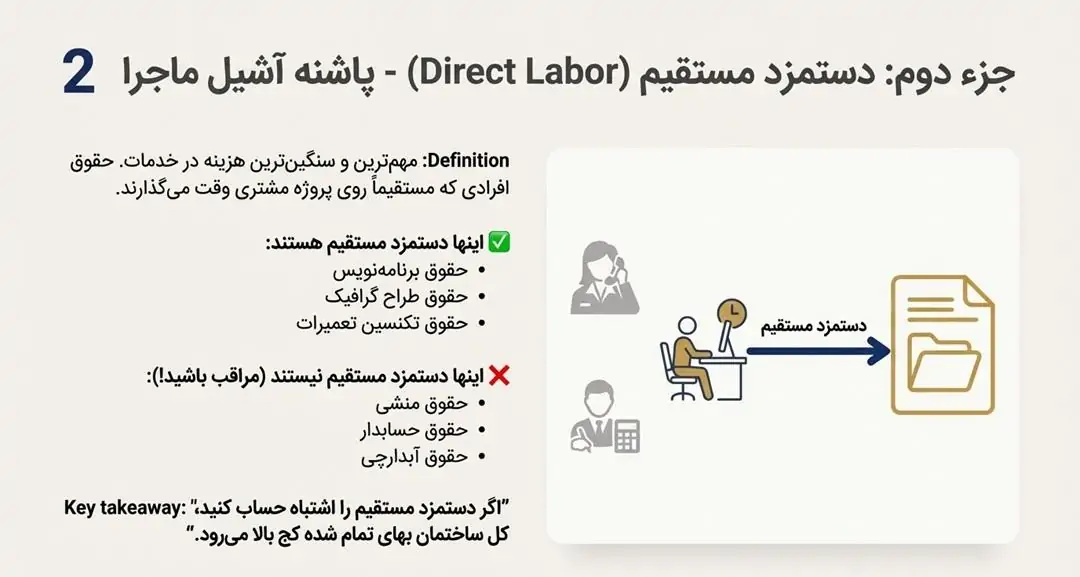
اینجا دقیقاً همانجایی است که سرنوشت سود و زیان شما معلوم میشود! مهمترین و سنگینترین هزینه در خدمات، حقوق کسانی است که دارند کار را انجام میدهند. حقوق آن برنامهنویس، آن طراح گرافیک یا آن تکنسین تعمیرات که مستقیماً روی پروژه مشتری وقت میگذارد، میشود «دستمزد مستقیم». حواستان باشد! حقوق منشی، آبدارچی یا حسابدار که مستقیماً روی پروژه مشتری کار نمیکنند، اینجا نمیآید. آنها داستانشان جداست. اگر دستمزد مستقیم را اشتباه حساب کنید، کل ساختمان کج بالا میرود.
۳. سربار (Overhead):
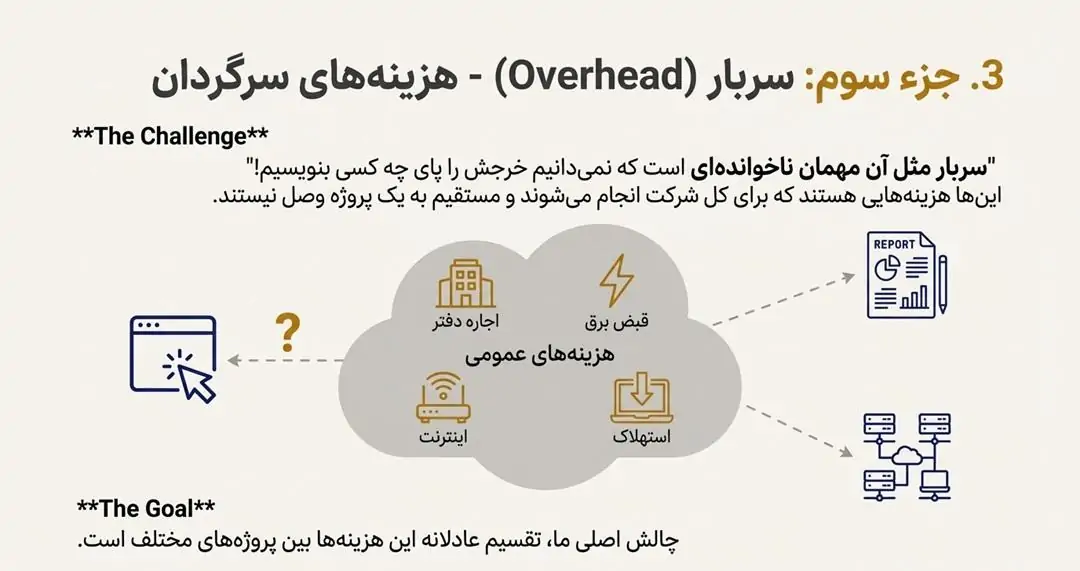
و اما جزء سوم… هزینههایی که هستند، اما نمیدانیم یقه کدام پروژه را بابتش بگیریم! مثل اجاره دفتر، پول برق، اینترنت یا استهلاک لپتاپها. اینها هزینههایی هستند که برای کل شرکت انجام میشوند و مستقیم به یک پروژه وصل نیستند. راستش را بخواهید، محاسبه و تقسیم کردن این قسمت، سختترین و چالشیترین کار یک حسابدار است. اینکه چطور باید این هزینههای سرگردان را بین پروژهها تقسیم کنیم، قلق خاصی دارد که در بخش بعدی کامل و با مثال برایتان باز میکنم.
این هم از بخش فنی و محاسبهگری مقاله. سعی کردم دقیقاً مثل یک کلاس درس واقعی، اعداد را ساده و قابل فهم توضیح دهم تا ترس مخاطب از واژه «سربار» بریزد:
غول مرحله آخر: محاسبه و تخصیص سربار
رسیدیم به فنیترین و شاید ترسناکترین بخش ماجرا! من همیشه به دانشجوهایم میگویم سربار مثل آن مهمان ناخواندهای است که نمیدانیم خرجش را پای چه کسی بنویسیم. مشکل اصلی چیست؟ ببینید، وقتی قبض برق میآید یا صاحبخانه اجاره دفتر را میگیرد، روی قبض ننوشته که «اینقدرش مربوط به پروژه آقای الف بوده و اینقدرش مربوط به پروژه خانم ب». قبض فقط یک مبلغ کل است.
پس ما باید اینجا نقش یک قاضی عادل را بازی کنیم و این هزینه را به عدالت بین پروژهها تقسیم کنیم. اما چطور؟ ما به یک «مبنا» یا به زبان حسابداری «محرک هزینه» نیاز داریم. در شرکتهای خدماتی که همه چیز حول محور زمان میچرخد، بهترین و رایجترین مبنا، «ساعت کار مستقیم» یا «هزینه دستمزد مستقیم» است.
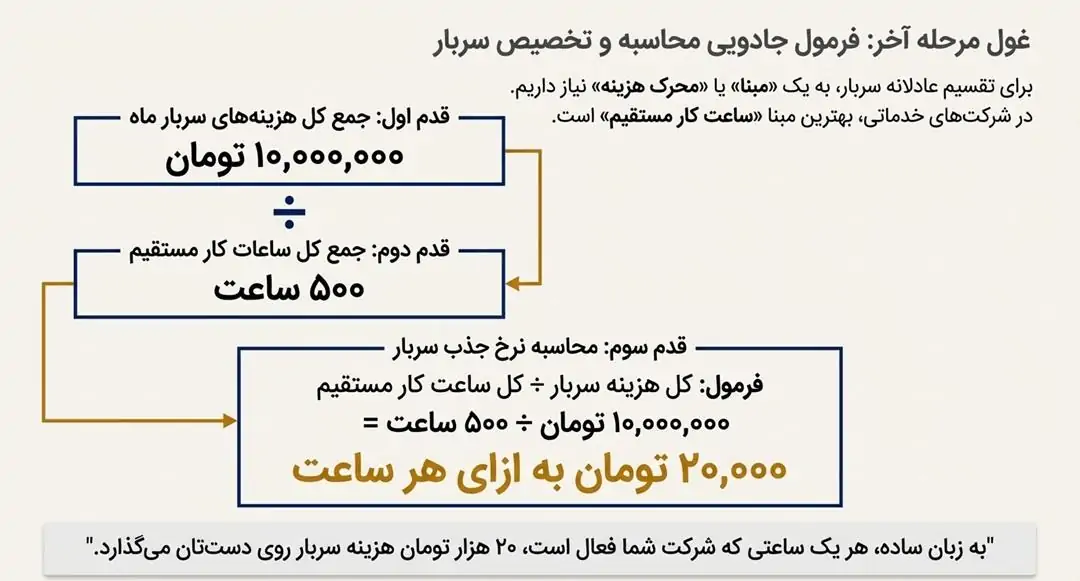
بیایید با یک مثال عددی که همیشه در کلاسهای چکاه پای تخته حل میکنم، موضوع را روشن کنیم:
۱. فرض کنید کل هزینههای سربار شرکت شما در این ماه (اجاره، برق، اینترنت، استهلاک و…) شده: ۱۰ میلیون تومان.
۲. کل ساعت کاری که پرسنل فنی شما روی تمام پروژهها کار کردهاند هم بوده: ۵۰۰ ساعت.
حالا ماشینحساب را بردارید و کل هزینه را تقسیم بر کل ساعت کنید:
20,000=500÷10,000,000
این یعنی «نرخ جذب سربار» شما ساعتی ۲۰ هزار تومان است. به زبان ساده، هر یک ساعتی که شرکت باز است و پرسنل کار میکنند، ۲۰ هزار تومان هزینه سربار روی دست شما میگذارد.
حالا فرض کنید پروژه «آقای X» حدود ۵۰ ساعت زمان برده است. سهم این پروژه از قبض برق و اجاره چقدر است؟
1,000,000=20,000×50
بله! ۱ میلیون تومان از هزینههای عمومی شرکت، مال این پروژه بوده است. به این کار میگوییم «تخصیص سربار». اگر این ۱ میلیون تومان را در هزینههای پروژه لحاظ نکنید، سودی که محاسبه میکنید یک سود دروغین است و فقط خودتان را گول زدهاید!
کدام روش هزینهیابی برای شما مناسب است؟
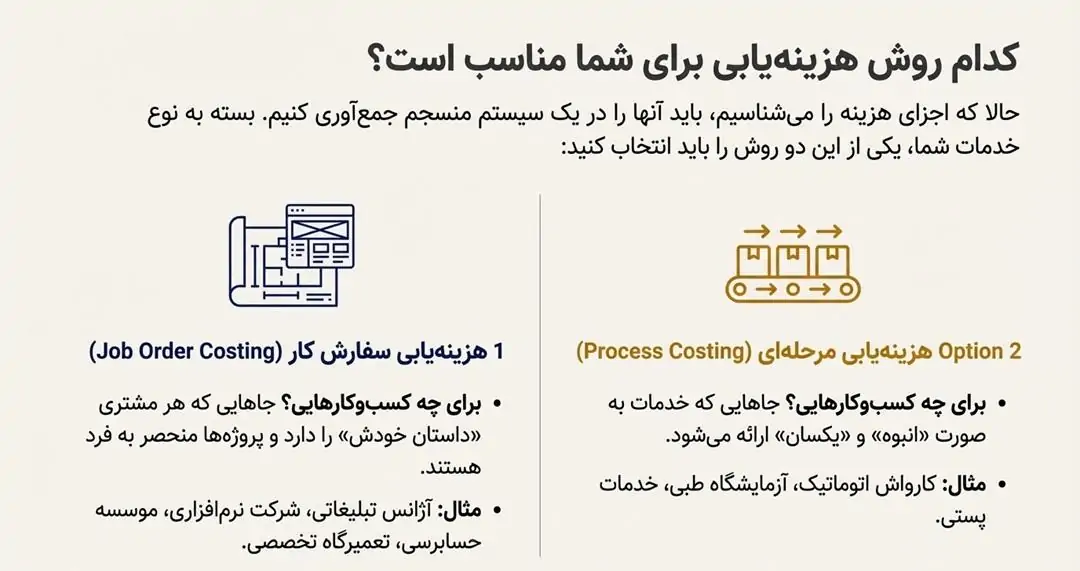
خب، تا اینجا فهمیدیم مواد، دستمزد و سربار چیست. حالا سوال اینجاست: این هزینهها را چطور باید جمعبندی کنیم؟ ببینید دوستان، در دنیای حسابداری خدماتی، ما نمیتوانیم برای همه یک نسخه بپیچیم. بسته به اینکه کسبوکار شما چطور کار میکند، باید یکی از این دو روش را انتخاب کنید:
۱. هزینهیابی سفارش کار (Job Order Costing): این روش مخصوص جاهایی است که هر مشتری «داستان خودش» را دارد. یعنی چه؟ یعنی کاری که برای مشتری A انجام میدهید، با مشتری B زمین تا آسمان فرق دارد. مثلاً یک موسسه حسابرسی، یک تعمیرگاه تخصصی خودرو یا یک آژانس تبلیغاتی را در نظر بگیرید. در آژانس تبلیغاتی، یک مشتری سفارش طراحی لوگو میدهد و مشتری دیگر سفارش ساخت تیزر تلویزیونی. اینها اصلاً قابل مقایسه نیستند.
روش کار: در این سیستم، ما برای هر مشتری یک پرونده جداگانه به نام «کارت سفارش» (Job Cost Sheet) باز میکنیم. تمام هزینههای مواد، دستمزد و سربار مربوط به آن مشتری خاص را فقط در کارت خودش مینویسیم.
۲. هزینهیابی مرحلهای (Process Costing): این روش مخصوص جاهایی است که خدمات به صورت «انبوه» و «یکسان» ارائه میشود. اینجا دیگر مشتری خاص نداریم، بلکه یک صف از خدمات مشابه داریم. مثلاً یک کارواش اتوماتیک، آزمایشگاههای روتین طبی (که روزانه ۱۰۰ تا آزمایش خون مشابه میگیرند) یا خدمات پستی. اینجا برای ما مهم نیست ماشین مال کیست، فرآیند شستشو برای همه یکسان است.
روش کار: اینجا دیگر کارت سفارش تکی نداریم. ما کل هزینههای ماه را جمع میزنیم و تقسیم بر تعداد خدمات انجام شده میکنیم تا میانگین هزینه یک واحد خدمت دربیاید.
توصیه برادرانه من به شما: به عنوان کسی که سالهاست در بازار ایران کار کردهام و در آموزشگاه چکاه تدریس میکنم، توصیهام این است: اول روش «سفارش کار» را مثل کف دستتان یاد بگیرید. چرا؟ چون اکثر شرکتهای خدماتی که درآمد خوبی دارند و نیاز به حسابدار حرفهای دارند (مثل شرکتهای پیمانکاری، مهندسی، نرمافزاری و مشاورهای)، همگی از سیستم سفارش کار استفاده میکنند. اگر این روش را بلد باشید، نانتان در روغن است.
یک مثال واقعی: محاسبه بهای تمام شده پروژه نصب شبکه
خب دوستان، خسته نباشید! تا اینجا تئوریها را یاد گرفتیم. حالا میخواهیم تمام این تکههای پازل را کنار هم بگذاریم و ببینیم در عمل چه اتفاقی میافتد. فرض کنید شما حسابدار یک شرکت خدمات شبکه هستید و پروژه «نصب کابلکشی شرکت الف» امروز تمام شده است.
بیایید با هم روی تخته وایتبرد حساب کنیم ببینیم این پروژه چقدر برای ما آب خورده است. (من مینویسم، شما هم با ماشینحساب چک کنید):
۱. مواد و ملزومات مصرفی: اول از همه فاکتورهای خرید را نگاه میکنیم. چقدر داکت و کابل مصرف کردیم؟
-
هزینه مواد: ۲,۰۰۰,۰۰۰ تومان.
۲. دستمزد مستقیم (سنگینترین بخش): تایمشیت مهندس شبکه را نگاه میکنیم. ایشان ۱۰ ساعت خالص روی این پروژه وقت گذاشته. نرخ ساعتی دستمزدش (با بیمه و مزایا) چقدر است؟ ۲۰۰ هزار تومان.
-
هزینه دستمزد: ۱۰ ساعت × ۲۰۰,۰۰۰ = ۲,۰۰۰,۰۰۰ تومان.
۳. سربار تخصیص یافته (همان غول مرحله آخر): یادتان هست در بخش قبلی نرخ جذب سربار را حساب کردیم و شد ساعتی ۲۰ هزار تومان؟ حالا وقت استفاده از آن است. چون مهندس ۱۰ ساعت کار کرده، سربار هم به اندازه همین ۱۰ ساعت به پروژه میچسبد.
-
هزینه سربار: ۱۰ ساعت × ۲۰,۰۰۰ = ۲۰۰,۰۰۰ تومان.
🏁 جمعبندی نهایی (فرمول طلایی):
حالا همه را با هم جمع میزنیم: (مواد) ۲,۰۰۰,۰۰۰ + (دستمزد) ۲,۰۰۰,۰۰۰ + (سربار) ۲۰۰,۰۰۰ = ۴,۲۰۰,۰۰۰ تومان
تحلیل سود و زیان (لحظه حقیقت): فرض کنید قرارداد ما با مشتری ۵,۰۰۰,۰۰۰ تومان بوده است.
-
قیمت فروش: ۵,۰۰۰,۰۰۰
-
بهای تمام شده: (۴,۲۰۰,۰۰۰)
-
سود ناخالص واقعی: ۸۰۰,۰۰۰ تومان
دیدید؟ اگر سربار (آن ۲۰۰ هزار تومان) را حساب نمیکردید، فکر میکردید ۱ میلیون تومان سود کردهاید و الکی خوشحال میشدید! اما در آموزشگاه چکاه ما یاد میگیریم که ۸۰۰ هزار تومان عددی است که واقعاً ته جیب شرکت میماند. این یعنی قدرت حسابداری واقعی.
نقش نرمافزار حسابداری و حرف آخر
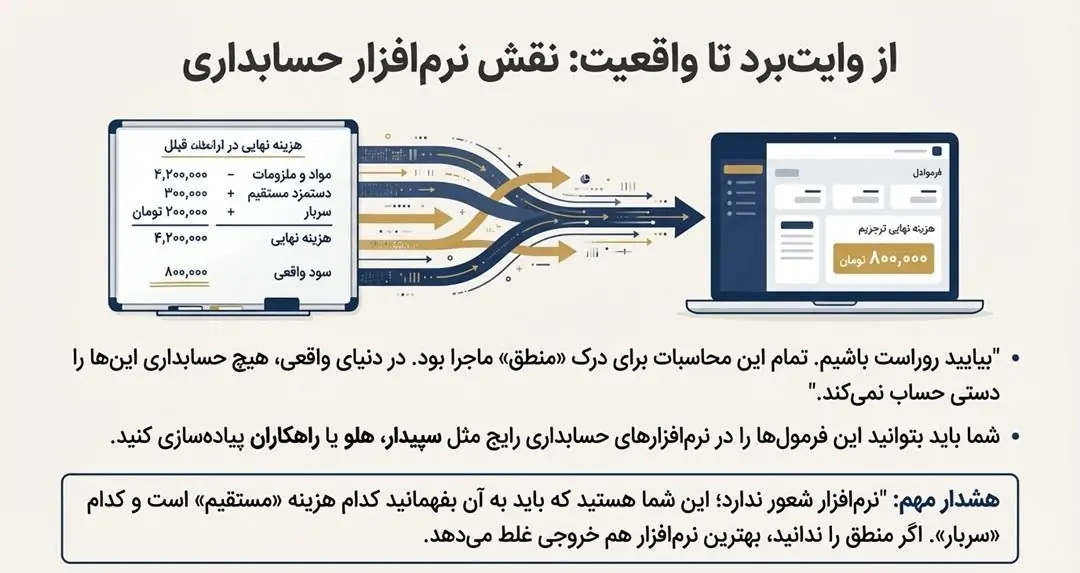
دوستان، بیایید روراست باشیم. تمام این جمع و تفریقهایی که تا الان روی تخته وایتبرد با هم انجام دادیم، برای این بود که «منطق» و «مغز» ماجرا را درک کنید. اما در دنیای واقعی و کف بازار کار، هیچ حسابداری (مگر اینکه بخواهد خودش را شکنجه دهد!) اینها را دستی حساب نمیکند.
شما به عنوان یک حسابدار مدرن باید بتوانید این فرمولها را در نرمافزارهای حسابداری رایج مثل سپیدار، هلو یا راهکاران پیادهسازی کنید. اما یادتان باشد، نرمافزار شعور ندارد؛ این شما هستید که باید به نرمافزار بفهمانید کدام هزینه «مستقیم» است و کدام «سربار». اگر این منطق را ندانید، بهترین نرمافزار دنیا هم خروجی غلط به شما میدهد.
پیشنهاد ویژه برای حرفهای شدن: اگر احساس میکنید تئوری را یاد گرفتید اما هنوز دستتان میلرزد که چطور اینها را در سیستم ثبت کنید، اگر میخواهید یاد بگیرید چطور «مرکز هزینه» تعریف کنید و این فرمولها را به صورت کاملاً پروژهمحور و عملیاتی در نرمافزار اجرا کنید، جای شما در «دوره جامع حسابداری بازار کار چکاه» خالی است. ما در این دوره، ماهیگیری را یاد میدهیم، نه فقط حفظ کردن نام ماهیها! آنجا یاد میگیرید چطور مثل یک مدیر مالی فکر کنید و مثل یک اپراتور حرفهای عمل کنید.
امیدوارم همیشه ترازتان برقرار و سودتان رو به رشد باشد. بازار کار تشنهی حسابداران باهوش و مسلطی مثل شماست؛ پرقدرت ادامه دهید!
«پیش از ورود به مبحث فرمولها و نحوه محاسبه هزینههای خدماتی، پیشنهاد میکنیم حتماً با ۴ رکن اصلی یا همان مفروضات حسابداری آشنا شوید تا درک بهتری از چرخه مالی شرکت پیدا کنید.»
سوالات متداول محاسبه بهای تمام شده در شرکت های خدماتی
1. منظور از بهای تمام شده در شرکتهای خدماتی چیست؟
مجموع هزینههای مستقیمی است که یک شرکت برای ارائه خدمات به مشتریان خود متحمل میشود. این هزینهها مستقیماً با درآمد حاصل از خدمات مرتبط هستند و شامل دستمزد پرسنل عملیاتی و هزینههای جانبی مستقیم برای اجرای کار است.
2. تفاوت اصلی بهای تمام شده در شرکتهای خدماتی و تولیدی چیست؟
در شرکتهای تولیدی، مواد اولیه بخش عمدهای از بهای تمام شده را تشکیل میدهد و در انتهای دوره موجودی کالا وجود دارد؛ اما در شرکتهای خدماتی، نیروی کار (دستمزد) عنصر اصلی است و کالا یا محصول فیزیکی ملموسی به عنوان موجودی انبار شکل نمیگیرد.
3. اجزای اصلی تشکیلدهنده بهای تمام شده خدمات کدامند؟
این اجزا شامل سه بخش اصلی است: ۱. دستمزد مستقیم (حقوق پرسنلی که مستقیماً درگیر ارائه خدمت هستند)، ۲. مواد و ملزومات مستقیم (اقلام مصرفی حین ارائه خدمت) و ۳. سربار مستقیم (هزینههای غیرمستقیم اما مرتبط با بخش خدمات مانند استهلاک تجهیزات).
4. فرمول کلی محاسبه بهای تمام شده خدمات چگونه است؟
دستمزد مستقیم نیروهای خدماتی + هزینههای مستقیم (ملزومات مصرفی) + هزینههای سربار تخصیصیافته به بخش خدمات = بهای تمام شده خدمات ارائهشده.
5. آیا هزینههای اداری و تشکیلاتی بخشی از بهای تمام شده خدمات هستند؟
خیر. هزینههایی مانند حقوق پرسنل اداری (حسابداری، منابع انسانی)، هزینههای بازاریابی و اجاره دفتر مدیریت، جزو هزینههای عملیاتی (هزینههای دوره) محسوب شده و مستقیماً از سود ناخالص کسر میشوند.
6. منظور از دستمزد مستقیم در یک شرکت خدماتی چیست؟
دستمزد مستقیم شامل حقوق، دستمزد و مزایای افرادی است که مستقیماً کار را به مشتری تحویل میدهند؛ مانند حقوق مشاوران در یک شرکت مشاورهای، برنامهنویسان در یک شرکت نرمافزاری یا تکنسینها در یک شرکت تعمیراتی.
7. هزینههای سربار در شرکتهای خدماتی شامل چه مواردی میشود؟
هزینههایی که برای ارائه خدمات ضروری هستند اما نمیتوان آنها را مستقیماً به یک خدمت خاص رهگیری کرد. از جمله: هزینه اینترنت و برق بخش فنی، استهلاک سرورها یا تجهیزات مورد استفاده برای مشتری، و اجاره فضای مختص تیم عملیاتی.
8. در شرکتهای خدماتی، پروژههای ناتمام (کار در جریان) چگونه ثبت میشوند؟
در پروژههای خدماتی بلندمدت (مانند حسابرسی، طراحی سایت یا پروژههای پیمانکاری) که در پایان دوره مالی هنوز تکمیل نشدهاند، هزینههای انباشتهشده تا آن تاریخ به عنوان “کار در جریان” یا “پروژه ناتمام” در بخش داراییهای ترازنامه ثبت میشود.
9. چرا محاسبه دقیق بهای تمام شده خدمات حیاتی است؟
محاسبه دقیق این هزینه به مدیریت کمک میکند تا حاشیه سود هر پروژه یا خدمت را به درستی ارزیابی کند، قیمتگذاری رقابتی و سودآوری داشته باشد و پروژههای زیانده را شناسایی کند.
10. هزینههای سربار چگونه به پروژههای مختلف خدماتی تخصیص مییابند؟
سربار معمولاً بر اساس یک “محرک هزینه” (Cost Driver) منطقی تسهیم میشود؛ متداولترین روشها در شرکتهای خدماتی، تسهیم بر اساس ساعات کارکرد مستقیم پرسنل روی هر پروژه یا درصدی از دستمزد مستقیم است.
11. آیا شرکتی که هیچ کالایی نمیفروشد و فقط خدمات میدهد، باز هم «بهای تمام شده» دارد؟
بله، صد در صد! اشتباه بزرگ خیلیها همین است. درست است که شما کالای فیزیکی ندارید، اما «زمان»، «تخصص» و «تجهیزات» شما هزینه دارد. اگر بهای تمام شده خدماتتان را حساب نکنید (یعنی ندانید هر ساعت خدمت چقدر برایتان آب میخورد)، عملاً دارید چشمبسته قیمت میدهید و احتمال زیاندهی شما بسیار بالاست.
12. فرمول ساده محاسبه بهای تمام شده خدمات چیست؟
فرمول کلی بسیار ساده است: (مواد و ملزومات مصرفی مستقیم + دستمزد مستقیم پرسنل فنی + سربار تخصیص یافته = بهای تمام شده). نکته کلیدی اینجاست که در اکثر شرکتهای خدماتی، بخش «مواد» خیلی کم و بخش «دستمزد» بخش اصلی هزینه را تشکیل میدهد.
13. حقوق پرسنل اداری و منشی را باید در بهای تمام شده بیاوریم یا نه؟
خیر، این یک دام آموزشی است! حقوق کسانی که مستقیماً روی پروژه کار میکنند (مثل برنامهنویس، تعمیرکار، مشاور) جزء «دستمزد مستقیم» و بهای تمام شده است. اما حقوق منشی، حسابدار یا مدیرعامل جزء «هزینههای عمومی و اداری» یا در برخی موارد «سربار» طبقه بندی میشود و نباید مستقیم وارد بهای تمام شده پروژه شود.
14. چطور هزینههایی مثل اجاره دفتر یا قبض برق را بین پروژهها تقسیم کنیم؟
به این کار «تخصیص سربار» میگوییم. بهترین روش برای شرکتهای خدماتی، استفاده از «ساعت کار مستقیم» به عنوان مبنا است. یعنی کل هزینههای سربار ماه را تقسیم بر کل ساعات کاری پرسنل کنید تا «نرخ ساعتی سربار» بدست بیاید. حالا هر پروژه به اندازه ساعتی که زمان برده، سهمش را از قبض برق و اجاره برمیدارد.
15. آیا میتوانیم این محاسبات را در نرمافزارهایی مثل سپیدار یا هلو انجام دهیم؟
بله، حتماً باید این کار را بکنید! اکسل برای کارهای کوچک خوب است اما خطا دارد. اکثر نرمافزارهای استاندارد ایرانی ماژولهایی برای تعریف «مرکز هزینه» و «پروژه» دارند. ما در دورههای بازار کار چکاه دقیقاً آموزش میدهیم چطور این فرمولها را در نرمافزار پیاده کنید تا با یک کلیک، سود و زیان هر پروژه را ببینید.